С 2026 года снижен лимит для перехода на НДС малого и среднего бизнеса. Это значит, что ИП и компании будут обязаны работать по новым – более жёстким – правилам. А их нарушение может привести к большим штрафам, блокировке счетов и даже уголовной ответственности. О том, какие обязательства появятся у предпринимателей из-за необходимости платить НДС и как избежать типичных ошибок, порталу Biz360.ru рассказала руководитель проекта «Аспро Финансы» Ольга Турчина.
Ольга Турчина – руководитель проекта «Аспро Финансы». Имеет два высших образования по направлениям «Системы менеджмента качества» и «Экономика и управление на предприятии». Опыт работы в финансовой сфере – свыше 14 лет. Спикер онлайн- и офлайн-конференций на тему финансов в бизнесе.

В 2026 году платить налог на добавленную стоимость (НДС) обязаны все ИП и компании на УСН, чей годовой доход превысит 20 млн рублей. Если вы заработали больше ещё по итогам 2025 года, то стали плательщиком НДС с 1 января текущего года.
Если же лимит будет превышен в течение 2026 года, то обязанность платить налог возникнет с первого числа следующего месяца.
Бизнес на УСН может работать по базовым или специальным ставкам. Это зависит от дохода компании, вида деятельности и от того, планирует ли она иметь дело с входящим НДС.
Входящий НДС – это налог на добавленную стоимость, который компания или ИП оплачивает поставщикам при покупке товаров, работ или услуг. Его можно принять к вычету и уменьшить сумму НДС к уплате.
Чтобы корректно выбрать налоговую ставку и ничего не нарушить, можно ориентироваться на эту таблицу:
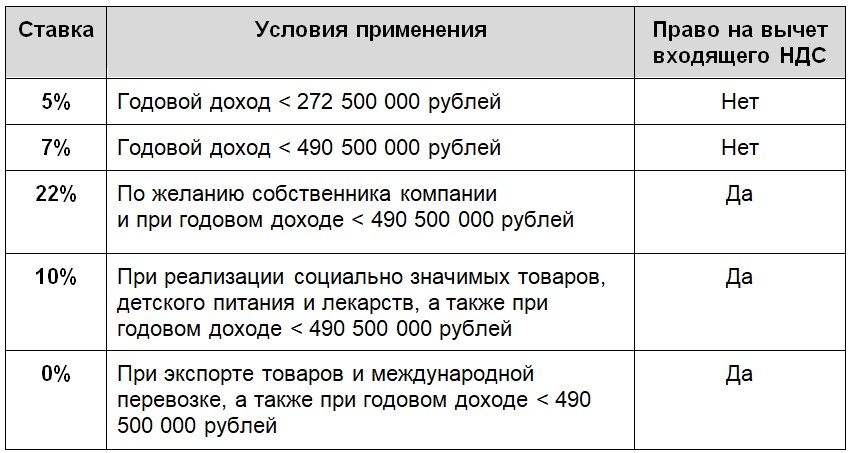
Если годовой доход бизнеса на УСН в 2026 году превысит 490 500 000 рублей, необходимо перейти на ОСНО с обязательным НДС 22, 10 или 0%.
Выбор ставки НДС – это важное решение, которое напрямую влияет на финансовые результаты бизнеса. Поэтому необходимо заранее просчитать, какой процент будет наиболее выгодным. Разберём на примере.
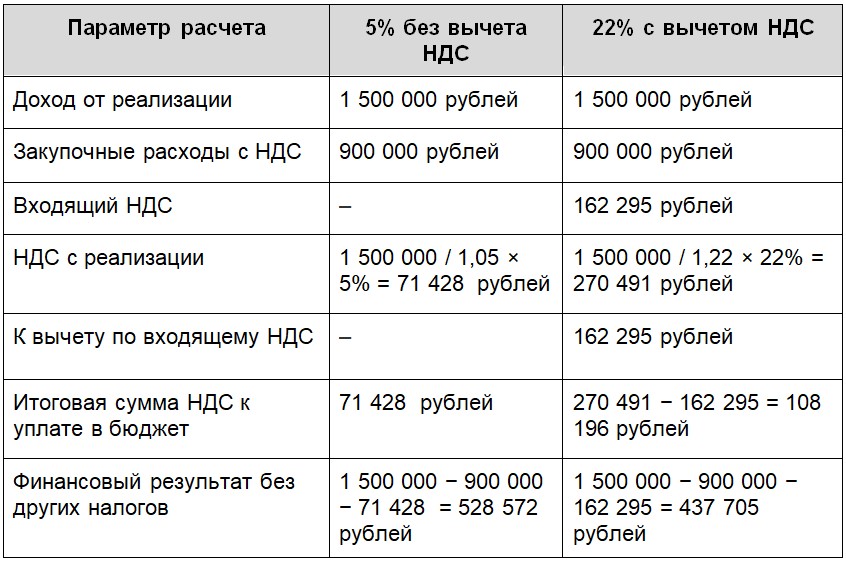
Также есть несколько факторов, которые помогут определить выгодную ставку.
Выбирайте базовые ставки НДС, если:
-
Приобретаете товары для дальнейшей реализации, сырьё или техническое оснащение. В этих ситуациях возможно возместить уплаченный при покупке НДС.
-
Ведёте деятельность с компаниями, которые применяют налоговые вычеты по НДС.
Применяйте пониженные или нулевые ставки НДС, когда:
-
Основная часть ваших затрат освобождена от НДС или размер входящего налога минимален.
-
Работаете с физическими лицами.
-
Добавление НДС к стоимости товаров или услуг существенно повысит их цену.
Также учитывайте, что при выборе специальной ставки 5 или 7%, её нужно применять в течение 12 кварталов. Перейти на базовый процент можно один раз в первый год работы с НДС.
Как только годовой доход бизнеса превысит 20 млн рублей, у ИП и компании на УСН появятся дополнительные обязанности, связанные с уплатой НДС. Разберём их.
Заполнять декларацию и платить НДС
К отчётам, которые бизнес сдавал ранее, добавляется декларация по НДС. Её нужно подавать только в электронном виде через операторов ЭДО или специальные сервисы, например «1С-Отчётность». Срок сдачи декларации по НДС – до 25 числа месяца, который следует за отчётным кварталом. Если установленная дата выпадает на выходной или праздник, она сдвигается на ближайший рабочий день.
Суммe НДС, которая указана в декларации, нужно платить равными долями в течение трёх месяцев. Например, если вы сдали декларацию 27 апреля 2026 года, порядок оплаты будет таким:
-
до 28 апреля 2026 года – 1/3 суммы;
-
до 28 мая 2026 года – 1/3 суммы;
-
до 29 июня 2026 года – оставшаяся 1/3 суммы.
При желании бизнес может перечислить всю сумму НДС сразу. Тогда налог нужно оплатить до 28 апреля 2026 года.
Даты сдачи декларации в 2026 году:
-
до 27 апреля – за I квартал;
-
до 27 июля – за II квартал;
-
до 26 октября – за III квартал.
Выставлять счета-фактуры или УПД
При работе с НДС бизнес обязан оформлять документы, которые подтверждают начисление налога. Для этого используют счёт-фактуру или УПД.
Счёт-фактура – документ, который подтверждает продажу товара или оказание услуг. Кроме того, он фиксирует сумму НДС, которая необходима для расчёта налогов и декларации. Его используют, когда нужно отдельно подтвердить сумму налога – например, при получении аванса или при отгрузке товаров и услуг.
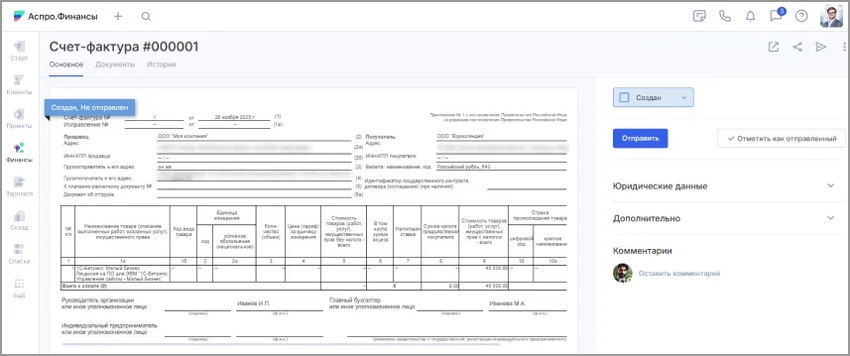
Пример счёта-фактуры в сервисе «Аспро.Финансы»
УПД объединяет сразу два документа: счёт-фактуру и первичный учётный документ – например, товарную накладную, акт выполненных работ или акт приёма-передачи.
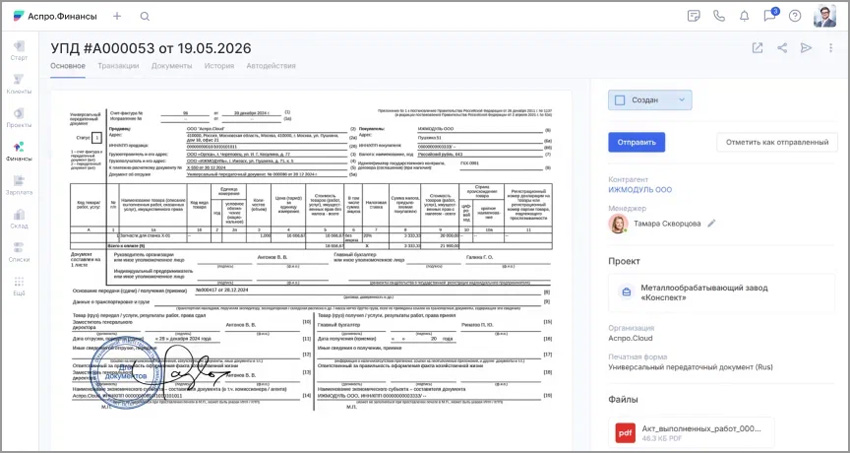
Пример УПД в сервисе «Аспро.Финансы»
УПД упрощает документооборот и подходит для большинства сделок с покупателями. Если вы используете УПД, отдельный счёт-фактуру оформлять не нужно. Но есть исключение: при получении предоплаты вам необходимо выставить авансовый счёт-фактуру.
Сроки выставления документов:
-
счёт-фактуру или УПД нужно выставить не позднее пяти календарных дней с даты отгрузки или получения аванса;
-
документы отражают в книге продаж в том налоговом периоде, в котором возникла обязанность по НДС.
Нарушение сроков или ошибки в документах приводят к расхождениям в декларации и могут вызвать вопросы со стороны налоговой. Поэтому важно выстроить процесс оформления документов сразу после перехода на НДС.
Вести книгу продаж и покупок
При работе с НДС бизнес обязан вести книгу продаж и книгу покупок. Они подтверждают, как именно компания рассчитала сумму налога к уплате или к вычету.
Книга продаж фиксирует все операции, по которым бизнес начисляет НДС. В неё включают:
-
счета-фактуры и УПД по отгрузкам;
-
авансовые счета-фактуры;
-
корректировочные счета-фактуры.
Книга покупок отражает операции, по которым бизнес принимает входящий НДС к вычету. В неё включают:
-
счета-фактуры и УПД от поставщиков;
-
корректировочные счета-фактуры.
Если бизнес работает по специальной ставке 5 или 7%, книгу покупок всё равно нужно вести.
Что ещё важно знать:
-
записи в книгах отражают в том квартале, в котором возникает обязанность по НДС;
-
книги формируют по итогам каждого квартала;
-
книги продаж и покупок нужно хранить не менее четырёх лет.
Ошибка №1. Неточности в документах при работе с авансами и отгрузками
Бизнес часто допускает ошибки при выставлении авансовых счетов-фактур или УПД. Чаще всего путают суммы, даты отгрузки или момент получения предоплаты. В результате данные в документах не совпадают с показателями декларации.
Чтобы снизить риск таких ошибок, используйте сервисы автоматизации учёта и документооборота. Они автоматически заполняют данные по контрагентам, рассчитывают суммы сделок, корректно выделяют НДС, формируют отчётность и хранят все документы в одном окне. Это особенно важно при большом количестве операций и работе с авансами.
Ошибка №2. Ошибки в декларации по НДС
Некоторые предприниматели считают, что при отсутствии продаж декларацию можно не сдавать. Это не так. Даже если в отчётном квартале не было деятельности, декларацию по НДС нужно подать в установленный срок.
Ошибка №3. Неверный расчёт НДС
НДС считают не по кассовому методу, а по методу начисления. Это означает, что налог необходимо начислять не в момент поступления денег на расчётный счет, а по дате отгрузки или оказания услуг.
Отдельное внимание стоит уделять авансам. С полученных предоплат также нужно начислять НДС и отражать его в декларации. Если этого не сделать, налоговая доначислит налог и пени.
Ошибка №4. Отсутствие финансового планирования
Многие предприниматели недооценивают влияние НДС на финансовые показатели компании. Они продолжают планировать бюджет по старой модели без учёта возросшей налоговой нагрузки. В результате НДС начинает «съедать» прибыль и создавать серьёзные кассовые разрывы.
Как избежать этой ошибки:
-
Пересчитайте финансовые показатели с учетом НДС: выручку с учётом налога, реальную маржинальность товаров и услуг, налоговую нагрузку по новой схеме, чистую прибыль после всех налогов.
-
Создайте финансовую модель для оценки влияния НДС: просчитайте разные сценарии работы, заложите ежемесячные платежи по НДС в план движения денежных средств и учтите сроки получения вычетов по входящему НДС.
-
Скорректируйте ценовую политику: пересмотрите цены с учётом возросшей налоговой нагрузки, проанализируйте конкурентоспособность новых цен на рынке, при необходимости найдите способы оптимизации затрат.
-
Создайте резерв на НДС: формируйте резерв денежных средств для уплаты налога, планируйте поступления так, чтобы избежать кассовых разрывов.
Готовый шаблон финансовой модели поможет быстро адаптировать расчеты под новые условия, проверить разные сценарии работы и принять взвешенные управленческие решения.
Шаг №1. Зафиксируйте момент превышения лимита.
-
Определите точный месяц превышения лимита.
-
Рассчитайте накопительным итогом доходы с начала года по месяцам.
-
Зафиксируйте дату превышения лимита документально.
Шаг №2. Определите оптимальную ставку НДС.
Шаг №3. Перестройте документооборот и учёт.
Шаг №4. Настройте систему отчётности.
Технические требования:
-
подключите ЭДО,
-
настройте передачу деклараций в электронном виде,
-
убедитесь, что ваша учётная система поддерживает НДС-учёт.
Шаг №5. Пересчитайте финансовые показатели.
-
Цены с учётом НДС для сохранения маржинальности.
-
План движения денежных средств с учётом ежемесячных платежей НДС.
-
Налоговую нагрузку и влияние на чистую прибыль.
-
Потребность в оборотных средствах.
Шаг №6. Подготовьтесь к первой отчётности.
За квартал, в котором началось применение НДС:
-
сформируйте книгу продаж и покупок,
-
сверьте данные книг с первичными документами,
-
рассчитайте сумму НДС к доплате или возмещению,
-
подготовьте декларацию к сдаче.
Переход на НДС в 2026 году станет серьёзным вызовом для малого и среднего бизнеса. Главная рекомендация: не откладывайте подготовку на последний момент. Лучше потратить время на изучение требований и настройку процессов сейчас, чем потом расплачиваться штрафами и репутационными потерями.
Используйте готовые инструменты для финансового планирования, подключайте современные сервисы автоматизации и обязательно консультируйтесь с налоговыми консультантами. Правильная подготовка поможет минимизировать риски.
Чтобы не пропустить интересную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал и страницу в «ВКонтакте».