Многие компании и индивидуальные предприниматели сталкиваются с нехваткой оборотных средств в бизнесе. На помощь может прийти кредитование. Но найти лучшее предложение и быстро получить одобрение на его выдачу от банка удаётся немногим. Бизнесу не хватает финансовых знаний, чтобы разобраться во всех нюансах предоставления заёмных средств, и времени на мониторинг и долгую коммуникацию с банками. О том, кому бесплатно делегировать работу по поиску лучшего банковского продукта и как быстро получить одобрение на кредит, основатель и руководитель сервиса «1С:Финдир» Мария Михайленко рассказала порталу Biz360.ru.
Мария Михайленко – основатель и руководитель сервиса «1С:Финдир». Имеет высшее экономическое образование. Более 15 лет работала в банковской сфере, где специализировалась на управлении кредитными рисками. Сооснователь сервиса «Смартан», который включает в себя платформу и API-решение для сбора и анализа неструктурированных финансовых данных из бухгалтерских систем. Сервис «1С:Финдир», помогающий в подборе лучшего кредитного продукта для бизнеса, основан в 2025 году.
Сервис «1С:Финдир» родился на базе проблем, с которыми время от времени сталкивается бизнес. Одна из них – информационная непрозрачность сферы кредитования. Предприниматели (особенно в малом бизнесе) при возникновении потребности в кредите не могут быстро получить ответ на многие важные вопросы:
-
Одобрят ли кредит в нужном объёме?
-
Какова будет процентная ставка и другие условия?
-
Какой кредитный продукт и какой банк оптимально подходят именно для моей компании?
-
Отвечает ли моя компания требованиям конкретного банка?
-
Сколько времени займёт рассмотрение заявки?
Многие предприниматели изучают условия кредитов на сайтах типа banki.ru или sravni.ru. Но там даётся широкий разброс возможных вариантов «от и до». И при этом непонятно, одобрит ли банк выдачу кредита. На таких «витринах» можно видеть только названия продуктов и очень приблизительные условия. И нельзя сопоставить эти продукты с финансовым положением своей компании.
Условия выдачи кредита везде разные. Одни банки кредитуют под 40% годовых, другие – под 25%. А узнать условия конкретного банка можно только после подачи заявки на кредит и получения оффера (предложения).
Чтобы сравнить условия разных банков, предприниматель веерно отправляет заявки через лидогенератор в несколько из них. Но такой подход связан с достаточно серьёзной проблемой. При получении заявки на кредит банк отправляет запрос в Бюро кредитных историй (БКИ). А каждый такой запрос снижает кредитный рейтинг компании, которой интересуется банк. Некоторые банки вообще отказывают в кредите, если видят одновременно шесть и более запросов в БКИ от одной компании. С другой стороны – без заключения БКИ невозможно получить оффер от банка. Получается замкнутый круг.
Вторая серьёзная проблема этого рынка – низкие компетенции в подборе банковских продуктов. Например, я говорю предпринимателю: «Вам не подходит кредит на пополнение оборотных средств, вам нужен факторинг – получение денег от банка сразу после отгрузки товара». И мне на это иногда отвечают: «Все ваши банковские термины оставьте себе. Я различаю только два «продукта»: кредит на личные цели и кредит на бизнес». Зачастую малый бизнес именно так и мыслит.
Но внутри банков всё устроено гораздо сложнее. Есть множество продуктов: лизинг, факторинг, оборотный кредит, овердрафт и другие. От вида продукта зависит ставка. Некоторые предприниматели годами используют один и тот же инструмент, который им просто не подходит. На этом они теряют деньги, не зная о более дешёвой альтернативе.
Например, многие селлеры всю жизнь используют только факторинг. А это дорогой продукт. Возобновляемая кредитная линия будет гораздо выгоднее. Но факторинг очень быстро оформляется. Продать свою дебиторскую задолженность банку можно буквально в три клика. То же самое относится к банковскому овердрафту. Это дорогой кредитный продукт, но оформить его можно очень быстро.
Когда предприниматель выбирает банк для получения кредита, он во многом ориентируется на скорость и удобство. Как правило, он в итоге приходит в банк, у которого отлаженный маркетинг и выстроенный «цифровой путь пользователя». Кто быстрее «добегает» до клиента, тот и снимает сливки. Но продукты этих банков могут быть просто невыгодны. Банки много инвестировали в маркетинг – значит, оплачивать их затраты придётся клиентам.
При этом региональный банк на соседней улице может предлагать хорошую процентную ставку. Но у него нет дорогого маркетинга, он не может «в моменте» дотянуться до клиента. И тот, скорее всего, просто не узнает о подходящих ему предложениях этого банка.
Наш сервис «1С:Финдир» решает две основные задачи:
-
Подбор кредитного продукта, который идеально подходит бизнесу с учётом его текущего финансового состояния.
-
Подбор банков, которые с высокой долей вероятности одобрят нужный кредитный продукт.
У банков тоже есть свой профиль клиента, и не каждый потенциальный заёмщик в него «вписывается». Например, одни банки охотно кредитуют компании с частыми транзакциями, а другие – клиентов с устойчивым финансовым положением.
На основании данных банков, с которыми сотрудничает наш сервис, мы собираем профиль клиента, который им идеально подходит. Каждому нашему клиенту делаем предварительный скоринг (проверку) по этим профилям. Так мы находим банк, которому эта компания, скорее всего, подойдёт: ей там с высокой долей вероятности одобрят кредит. Учитываются и внешние параметры, и внутренние: по региону, виду деятельности, специфике финансового состояния, количеству и частоте транзакций.
Очень важно, что мы при поиске банка не отправляем запросы в БКИ. Наша скоринговая система пользуется другими источниками. В первую очередь, это финансовые отчёты компании (бухгалтерские либо транзакционные банковские данные) и внешние открытые источники. Они дают нам примерно 90% информации, необходимой для скоринга.
Сервис «1С:Финдир» относится к группе компаний «1С»: мы умеем анализировать финансы и работать с бухгалтерскими данными. У нас в этой части очень большой опыт. Он позволяет нам подбирать банк с учётом финансового состояния компании. Так мы помогаем малому бизнесу максимально быстро находить банк без запросов в БКИ и получать лучшие условия для кредитования.
Мы работаем с самыми разными компаниями – от малого до крупного бизнеса. Наибольшую пользу наш сервис приносит в тех случаях, когда компании или ИП нужен кредит для пополнения оборотных средств, чтобы покрыть кассовый разрыв. В этой ситуации деньги требуются «здесь и сейчас».
Увидев кассовый разрыв, предприниматели нередко соглашаются на первое же предложение о кредите – даже если оно им совсем не подходит по условиям. Важнее выплатить вовремя зарплаты, рассчитаться с поставщиками, оплатить налоги и так далее. Не у всех компаний есть финансовый директор, который может предостеречь от неправильного шага – оформления дорогого кредита.
Приведу только один пример. Нельзя брать кредит под 40%, если рентабельность компании всего 15%. Когда операционной рентабельности недостаточно для покрытия кредита, бизнесу придётся «выдёргивать» средства из оборота. Банки в ответ начинают ограничивать лимит, а потребность в деньгах не снижается. Компания уже не может жить без новых кредитов – это прямой путь к банкротству.
Чтобы уберечь предпринимателей от «первого попавшегося кредита», мы договорились о сотрудничестве с вендорами систем, которые делают платёжные календари. Эти календари предупреждают о возможных кассовых разрывах. И в них же представлена информация о сервисе «1С:Финдир». Там нас смогут видеть потенциальные клиенты – именно в тот момент, когда наши услуги больше всего им нужны. Если предприниматель точно понимает, что у компании будет кассовый разрыв, мы поможем подобрать оптимального кредитора.
Для потенциальных заёмщиков сервис «1С:Финдир» полностью бесплатный. Наша монетизация – комиссия, которую нам платит банк за привлечение клиента. Сейчас с нами сотрудничает 35 банков, которые кредитуют юридических лиц. Этот список постоянно расширяется.
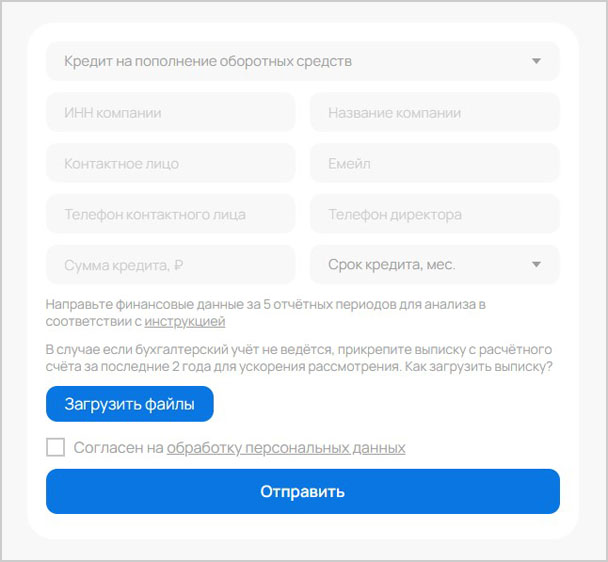
Для получения кредита компания должна предоставить нам свои финансовые данные. Внутри любой бухгалтерской программы есть кнопка, которая собирает эти документы автоматически. Каждому клиенту мы направляем подробную инструкцию, как выгрузить под нас пакет документов.
Наша кнопка «1С:Финдир» есть и внутри программы «1С:Бухгалтерия». По этой кнопке автоматически формируется отчётность, которая нужна для прескора (предварительной проверки), и полученные данные сразу попадают к нам. Каждый банк направляет нам актуальный статус по заявке на кредит: принята, в рассмотрении, одобрено или отказано. А в случае одобрения – сумму, сроки, проценты и другие условия кредита.
Скорость ответа на заявку во многом зависит от степени цифровизации самого банка. Если у него отлаженный цифровой путь пользователя, он автоматически отправляет статус по заявке в наш личный кабинет. В некоторых банках заявки принимают по электронной почте и отправляют статусы тем же путём. Конечно, такая коммуникация занимает больше времени.
Ещё один фактор, влияющий на скорость принятия решений банком – вид кредитного продукта. По экспресс-кредитам решения обычно принимаются в течение дня. А одобрение инвестиционного кредита может занимать несколько месяцев. Со своей стороны мы обеспечиваем структурированные данные о клиенте с точки зрения финансов. Это позволяет банку максимально быстро провести финансовый анализ.
При сотрудничестве с каждым банком-партнёром мы стараемся выстраивать цифровой путь пользователя. Он позволяет максимально быстро собирать под каждый конкретный банк пакет документов и отправлять его в личный кабинет.
Фактически мы делаем для банка важную часть его работы с заёмщиком. Собираем пакет документов от потенциального клиента и проводим его первичную оценку нашими методами, без запроса в БКИ. И банк видит наше заключение с кредитным рейтингом клиента по принятой в банке методологии.
Мы разбираемся в финансовом анализе и скоринге, понимаем логику разных кредитных продуктов. Наша технология сбора и обработки данных позволяет банкам улучшать клиентский сервис и быстрее давать оферы. Если банку пока не хватает технологичности, мы подключаем к работе нашу вторую компанию Smartan. Она со стороны банка помогает принимать лид, обрабатывать его и максимально быстро посчитать кредитный рейтинг.
Сейчас мы дорабатываем эту технологию со стороны банка и масштабируем её, чтобы улучшить клиентский путь. Бесшовно передаём данные, качественно их обрабатываем и выдаём точечное заключение для каждого конкретного банка. Это сильно ускоряет дальнейшие процессы внутри банка.
Сейчас мы стараемся улучшать свой сервис по всем направлениям. Есть планы по увеличению числа банков-партнёров. Работаем над усовершенствованием пути пользователя и предсказательной силы.
Один из первых шагов в этом направлении мы уже сделали: запустили для бухгалтеров бесплатный сервис, который позволяет выставлять контрагентам счета с оплатой в рассрочку по QR-коду. Его достаточно один раз установить в 1С, и QR-код с предложением рассрочки будет автоматически появляться во всех счетах компании. Выигрывают обе стороны: покупатель может оплатить счёт частями, а продавец получает всю сумму сразу.
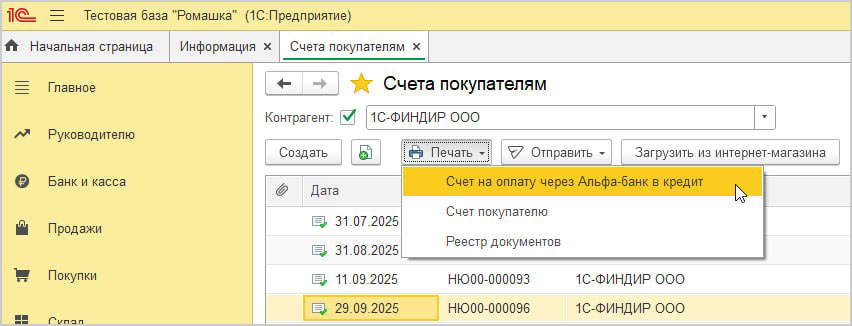
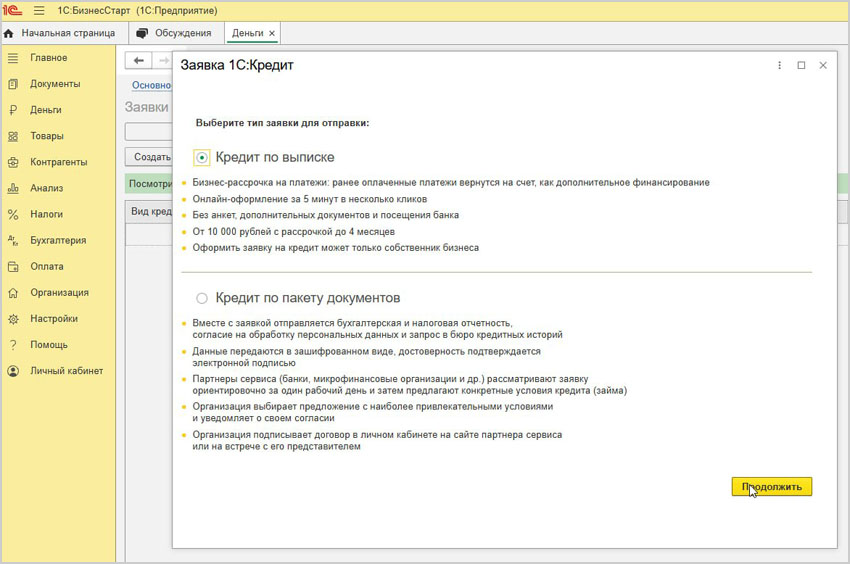
Второй бесплатный сервис – это кредит по выписке прямо в 1С. Опция доступна, например, в сервисе «1С:Бизнес-старт». Кредит по выписке нужен, когда деньги на платёж требуются раньше, чем они поступят от клиентов. Например, подошёл срок зарплаты, налогов или аренды, а покупатель ещё не рассчитался.
Этот сервис также помогает, когда появилась возможность заработать, но для неё нужны деньги сейчас: взять крупный заказ, закупиться к сезону или получить скидку за предоплату. Заявку бухгалтер подаёт из 1С в тот момент, когда готовит платежи, и там же следит за её статусом. Не нужно заходить на сайт банка и собирать документы.
В наших планах – организовать бесшовное получение средств, чтобы клиент не отвлекался на лишние этапы и трудозатраты. Также хотим разработать и внедрить модель, которая будет идентифицировать потребность компании в кредитных средствах.
У нас есть и глобальная маркетинговая задача. Сейчас бухгалтеры не рассматривают 1С как источник получения финансовых продуктов, в том числе кредитных. Когда компании нужно быстро получить кредит для покрытия кассового разрыва, бухгалтер не думает о возможностях 1С. Он идёт в интернет, ищет варианты, звонит в банки.
Нам нужно переломить этот стереотип. 1С может помочь с очень быстрым подбором кредитного продукта, учитывая реальное финансовое состояние компании. И мы стараемся донести это до широкой аудитории.
***
Чтобы не пропустить интересную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал и страницу в «ВКонтакте».