Налоговая нагрузка растёт, аренда дорожает, цепочки поставок перестраиваются – в этой ситуации бизнес вынужден пересматривать каждую статью расходов. И одна из самых недооценённых точек для оптимизации – это эквайринг и банковское обслуживание. Правильно подобранный тариф не только сокращает издержки, но и делает приём платежей быстрее и удобнее. О том, где компании теряют деньги при работе с банками и как это исправить, порталу Biz360.ru рассказал руководитель продукта «Торговый эквайринг» в «Точка Банке» Илья Романов.
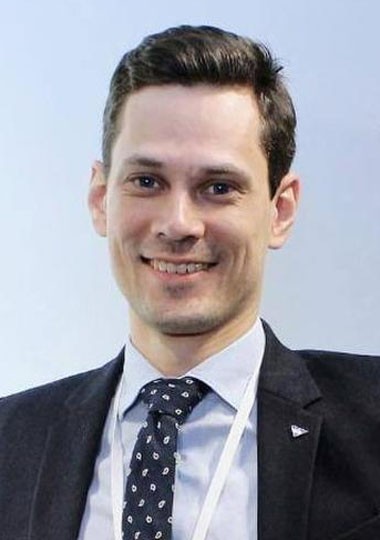
Илья Романов – руководитель продукта «Торговый эквайринг» в «Точка Банке». Окончил Санкт-Петербургский политехнический университет (факультет «Энергетическое машиностроение»). Ранее в «Юkassa» руководил сервисом приёма платежей, выплат и РКО для крупного бизнеса и финансовых структур. До этого развивал B2B- и B2C-направления в туристическом проекте крупного банка. В команде «Точка Банка» с ноября 2022 года.
Даже если тариф и набор банковских сервисов однажды подобраны оптимально, со временем ситуация в компании меняется. Поэтому аудит банковских выписок и условий обслуживания стоит проводить не реже одного раза в полгода. В ходе такой проверки важно ответить на три вопроса:
-
Соответствует ли тариф текущим расходам?
Обслуживание счёта для ИП и ООО колеблется в пределах от 0 до 30 тысяч рублей в месяц. Чем выше стоимость тарифа, тем более широкий набор преимуществ он в себя включает (например, повышенный лимит на переводы или снятие наличных без комиссий). Но принцип «чем больше, тем лучше» не работает, если опции не нужны бизнесу.
Например, строительная компания летом тратила 800 тысяч рублей в месяц на переводы физлицам и перешла на тариф с повышенным лимитом, чтобы не платить постоянно комиссию. Осенью выплаты упали до 120 тысяч, но пакет не сменили на базовый, а функционал не использовали полноценно. Процесс занял бы всего несколько минут и мог сэкономить несколько тысяч рублей.
-
Не изменились ли условия подключенных услуг?
Компании, недавно подключившие эквайринг, получают льготную ставку на первые несколько месяцев, после чего она автоматически поднимается до базовой по договору. Бизнес забывает об этом и продолжает пользоваться услугой, не зная, что она стала дороже.
Зафиксируйте в календаре дату окончания льготного периода. За месяц до этого запросите у банка актуальные условия и сравните их с рыночными предложениями. Если базовая ставка выше среднего – рассмотрите переход на другой тариф. Регулярно, хотя бы раз в квартал, проверяйте фактические комиссии в выписках. Это займёт пять минут, но убережёт от необоснованных переплат.
-
Нет ли дополнительных потерь из-за ошибок в оформлении чеков?
Один из примеров – чарджбэки, то есть процесс оспаривания платежа через банк. В этом случае продавец теряет не только деньги за стоимость покупки, но и комиссию за приём платежа через эквайринг. В некоторых ситуациях, если дело доходит до арбитража и решение принимается в пользу покупателя, добавляется ещё одна комиссия – уже от платёжной системы, в размере 30 тысяч рублей.
Покупатель обращается в банк, если не смог договориться с продавцом напрямую. Поэтому важно чётко описывать условия покупки и состав заказа, указывать контакты для связи в случае проблем и фиксировать подтверждение того, что компания выполнила все обязательства со своей стороны.
Ещё один источник потерь – ошибки в оформлении чеков, которые грозят штрафами, а в ряде случаев и приостановкой деятельности. Чтобы минимизировать риски, часть бизнеса использует смарт-терминалы, которые объединяют приём карт, кассу и товароучёт. Благодаря интеграции продажа сразу списывает остаток, а кассиру не нужно вводить данные вручную.
Все эти расходы могут быть незаметны в моменте, поэтому после проверки условий обслуживания стоит регулярно анализировать банковскую выписку. Расширенная выгрузка позволяет отсортировать операции по контрагентам и услугам и понять, сколько компания действительно потратила на банковское обслуживание.
Электронную выписку по расчётному счёту можно скачать в личном кабинете или мобильном приложении банка. Ещё один вариант – настроить её регулярную отправку на почту, например раз в месяц. Такой подход позволяет не ждать полугодового аудита, а замечать изменения в расходах практически сразу.
Первое, с чего стоит начать, чтобы сократить расходы по этой статье – пересмотреть условия расчётно-кассового обслуживания: стоимость банковских услуг, в том числе размер абонентской платы, комиссии за платежи, переводы и снятие-внесение наличных.
Банки обычно предлагают два формата сотрудничества:
-
пакетный – готовый набор услуг за фиксированную сумму;
-
динамический – оплату фактически совершенных операций.
Пакетные опции более предсказуемые, но оплачивать их придётся даже в период простоя. Динамические – гибче и могут быть выгодными для сезонного или проектного бизнеса.
При выборе формата, в первую очередь, стоит ориентироваться на одну-две ключевые операции, которые дают основной объём комиссий. Иными словами, на то, как компания получает и отправляет деньги.
-
Розница и услуги с наличной выручкой. Для сфер с высоким оборотом наличных средств критичен порог на их внесение и снятие. Если месячный объём устойчиво превышает этот порог, дорогой пакет с высоким лимитом обойдётся дешевле, чем плата за превышение.
-
Безналичные B2B-расчёты. Компаниям, которые часто совершают оплаты подрядчикам, важнее не оборот, а количество транзакций. Оцените, сколько переводов входит в пакет и во сколько обходится каждый сверх нормы. Допустим, один тариф стоимостью 500 рублей в месяц даёт пять переводов бесплатно, а дальше каждый следующий перевод после пяти обходится в 200 рублей. Другой стоит 100 рублей, но за каждый платёж комиссия составляет 50 рублей. Если выплат в месяц всего пять – оптимальным будет первый вариант. Если 25 – то второй.
-
Выплаты физлицам. Со штатными сотрудниками предпочтительнее работать через зарплатный проект: прямые перечисления физлицам идут с комиссией от 1% до 10%, а после подключения услуги она ниже или отсутствует. При работе с подрядчиками по ГПХ и самозанятыми такая опция недоступна – тогда обратите внимание на лимит переводов физлицам: он может существенно отличаться.
Чтобы принимать платежи от клиентов с помощью банковских карт или бесконтактной оплаты, бизнесу необходим эквайринг. Это отдельная банковская услуга, которая не входит в базовый тариф расчётно-кассового обслуживания. И это же – второй крупный блок расходов, подлежащий оптимизации. Стоимость подключения услуги в большинстве банков составляет ноль рублей, но основной расход складывается из цены оборудования и комиссии за платежи.
Выбор терминала определяется тем, как бизнес принимает оплату.
-
Стационарный POS-терминал работает от розетки и интернет-кабеля – это самая стабильная связь. Подойдёт торговой точке с постоянным адресом.
-
Переносной терминал имеет аккумулятор и сим-карту, поэтому его чаще выбирают для курьеров, разносной торговли и выездных услуг: визажистов, ремонтных бригад и т.д.
-
Интернет-эквайринг не требует дополнительного оборудования: клиент вводит данные карты и подтверждает транзакцию кодом. Оптимально для онлайн-магазинов и продаж через социальные сети.
-
QR-эквайринг через СБП можно подключить без терминала: код выводят на экран смартфона, а покупатель получает электронный чек. Это один из самых экономичных способов приёма платежей: комиссия может быть до четырёх раз ниже, чем при стандартном эквайринге, даже для нельготных видов деятельности.
Терминал для эквайринга можно купить самостоятельно или взять в аренду. При стабильном объёме продаж покупка может оказаться выгоднее в долгосрочной перспективе, поскольку оборудование окупается за счёт отсутствия арендных платежей.
Вторая составляющая расходов на эквайринг – комиссия, то есть процент, который банк удерживает с каждой оплаты. Её размер зависит от сферы бизнеса, оборота, количества торговых точек и банка, в котором открыт расчётный счёт. Обычно действует обратная зависимость: чем выше оборот, тем ниже комиссия. Например, у клиентов «Точка Банка» комиссия автоматически пересчитывается первого числа каждого месяца: при росте оборота ставка снижается.
Поэтому при выборе эквайринга важно смотреть не только на заявленную ставку, но и на условия, при которых она действует.
Расходы на расчётно-кассовое обслуживание и эквайринг отследить легко: они прописаны в тарифе и отражаются в выписке. Сложнее посчитать скрытые потери: часы бухгалтера на ручную разноску банковских выписок и операций, штрафы за ошибки при сведении сумм по эквайрингу и кассовым чекам, оплату дополнительных интеграций. Часто для приёма платежей бизнес подключает не только эквайринг, но и целый набор внешних сервисов, которые автоматизируют процесс от момента оплаты до закрытия отчётности.
-
Онлайн-кассы и ОФД – обязательный элемент для фискализации чеков в соответствии с 54-ФЗ, облачные и мобильные кассы интегрируются с терминалами напрямую.
-
Интеграции с учётными системами – выгрузка выписок в 1С, Excel, CSV исключает их ручной ввод, а прямой обмен документами позволяет передавать платёжки из CRM в банк и загружать выписки обратно.
-
ЭДО – базовый набор (счета, акты, накладные) часто входит в банковские тарифы, а расширенный функционал (УПД, маркировка, акты сверки) тарифицируется поштучно или пакетами.
-
Сервисы безопасности – антифрод-системы и платформы управления рисками защищают от мошеннических транзакций.
Многие компании годами продлевают подписки на внешние сервисы, даже не задумываясь о том, что аналогичные инструменты уже давно появились в их банковском пакете и включены в абонентскую плату. В результате бизнес платит дважды.
Главный резерв экономии – пересмотреть перечень внешних сервисов и проверить, какие из них уже закрыты текущим тарифом. Работа в одной экосистеме зачастую не только удешевляет обслуживание, но и упрощает управление финансами.
Каждая переплата в отдельности кажется незначительной для бизнеса, но за год такие суммы могут складываться в заметные расходы. В целом стоит учитывать не только размер комиссии, но и полную стоимость платежей: банковское обслуживание, эквайринг, оборудование, кассу и дополнительные сервисы. Регулярный аудит этих расходов помогает находить переплаты и подбирать тариф под фактические объёмы и характер операций.
Чтобы не пропустить интересную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал и страницу в «ВКонтакте».